發表文章

2024上半年度家庭理財概況分享

圖片
2024上半年的台股大盤報酬不知道大家拿到了嗎?雖然已經離六月底一陣子了,我仍想要寫一篇半年度的理財概況來提醒有緣的讀者, 不管做什麼事情都有其機會成本,保險如是,投資本身亦如是。擇時的同時通常也代表機會成本的轉換 ,當人們想在美債殖利率相對以前高時,選擇投入更多美債而非維持原有的資產配置比例,當然就得做好日後無法拿到相對應股市報酬的準備,在2024上半年的影響尤其明顯。 回到家庭理財概況,股票與債券比例仍大概維持在80:20,我目前對這個比例覺得很舒適,大概還會再維持10年以上才會想改變吧!在經過半年的投入後,目前已差不多維持在我原先設定的比例。之前也有提過,現階段我不傾向用買賣的方式再平衡我的資產,除非真的發生什麼大事使我的資產配置偏移過多,例如偏移了10%以上,我才會開始考慮是否需要賣出與買進,我仍傾向在投入時選擇最偏離的資產以節省買賣的手續費。舉例來說,大家都知道00675L在這半年漲了大概60%,因此我已有幾個月沒有投入00675L了,而是一領到薪水就投入CSPX、VWRA或VGIT。若之後累積相當的資產,導致薪水投入無法追上資產偏離,根據 Vanguard的分析 也只需要一年再平衡一次就能適用大部分的情況。 在財務與資產成長方面,相較於2023年底, 若不算房價增值但把房產算入資產,並扣除房貸後,淨資產大概成長了16%,和 去年 的情況相比,這數字當然主要來自於股市的成長,尤其是台股,當然00675L的槓桿帶來很大的貢獻,但我也準備好承受槓桿帶來的巨大波動。在未來接近退休的時候,我大概才會考慮把00675L換成006208這種市值型ETF。 Reference: 國富統計報告 最近也查了些資料想了解台灣人在資產成長的速度大概如何,我們當然不希望自己落後於平均,這大概是許多指數化投資者特別在意的事情吧!上方兩張圖是我查了很多年的國富統計報告所畫出的資料點與用年化成長率迴歸出來的曲線,代表著家庭部門平均每戶與平均每人資產負債的淨值。可以看到 平均每人淨值從民國99年以每年5.5%的速度成長,平均每戶淨值也以每年4.7%的速度上升,這代表若我們的資產沒有長期以這個比率增加,將逐漸落後平均水準。 我相信大部分的人都希望自己的資產成長速度能高於平均,而指數化投資的 長期平均報酬 ,就算是以股債比6:4的配置放著不動20年,也能有5%到14%的年化報酬,平均年化報酬...

個人理財觀念分享–債券配置–Part3

圖片
債券在近期因為利率的改變而討論度激增,投資人是否需要隨著利率政策而改變自己的資產配置策略,從而規避損失或提高報酬?今天要來分享兩篇Vanguard的文章,一篇是在2010年低利率時期所寫的,一篇則是去年高利率時期所寫的,兩者正好呼應投資人對於債券的常見疑問,像是利率低時是否要轉成現金等利率升高時再配置債券,其實這就是債券市場的擇時,而這種擇時做法是否真的對於增加報酬有用? Reference:  Risk of loss: Should investors shift from bonds because of the prospect of rising rates?, Vanguard, 2010 Staying the course with bonds in a challenging rate environment, Vanguard, 2023 在Figure 1中舉了一個例子,當一個存續期間4.6年的美國整體債券在利率上升4%時,第一年的時候確實會遇到價格下降。而依照存續時間的理論,當利率上升1%時,債券價格下降的幅度約為存續時間(4.6%),故價格下降 18.4%。在其他狀況都假設相同時,取兩個yield平均為4.9%,加上price change為 4.9% – 18.4% = –13.5%,第一年總報酬確實慘不忍睹。 到了第二年時,yield維持較高的水準6.9%,之後cumulative total return就能快速回復,可看到在4年後已經是正報酬了,更不用說若高利率維持不久,又再度降息的話這回復過程將更快。 通貨膨脹時常跟隨著利率急速上揚,這時候上方所述的債券漲跌情況是否依然適用?上圖是真實的歷史資料統計的結果,擷取了美國歷史上yield上升至少2%時期的三種資產配置之12個月總報酬。當不考慮通膨時可參考Nominal returns,平均而言,即使是債券自己仍能達到正報酬,股票報酬則更高,股債6:4配置當然就居中,後一年的總報酬甚至都更高。 當考慮通膨時,可參考Real returns,平均而言,當年報酬都很難贏過通膨率,但是後一年的報酬率仍是不錯,而股債配的平均效益更能在此看出,仍能帶給投資人比通膨率高出一定報酬率的收益。 上兩張圖Vanguard用嘗試擇時配置債券或現金的方法模擬資產成長,從1998到2023這25年的期間...

定期險規劃如何幫助資產累積–實例分析

圖片
從以前針對各項險種都分別比較終身險與定期險對於人生資產累積的差異後,我就很想把這些險種都放在一起模擬終身險與定期險規劃對同一個人的資產累積過程會產生多大的變化,也就是量化整體規劃造成的資產累積差異。最近終於有時間把這件事情完成,做成一個實例給讀者參考。 聲明:本文商品僅當作舉例用途,非推薦規劃商品名。 假設 首先來談談此篇分析的假設,我盡量以大眾接受度不低的數字做假設,如30歲年薪70萬其實介於30-39歲受僱員工的第6與第7十分位數之間,應非太高或太低的數字。 40歲前薪水成長率高於41歲後也是因為人生前期通常薪資不高容易有較高成長率如每年調薪及跳槽等,中年之後則不易跳槽且在職場中可能因為家庭責任而較為保守,不然薪資成長率太高可能又會有人說不符合實際情況或高估薪資,僅僅是接近年通膨率的薪資成長率應不會太樂觀。另一方面也是為了維持我一貫的比較立場,不把薪資成長率設得更高是為了不虧待終身險,讓我們能以較保守的角度看待定期險規劃。 薪資中給小孩或自身的保險加投資比例的設定,則是建立在 把保險與投資看成同一個資金池,若保險花費過多,當然會減少能投資理財的金額,減緩資產累積的速度 。給小孩的比例可以較低(10%),給自己存退休金的比例通常較高也較需要(17%),若同時規劃小孩與自己的保險,加起來27%的儲蓄率也不是不常見的數字,故個人認為還算合理。 年通膨率2%假設為 貼現率 在我的很多文章都有出現過就不再贅述。年化投資報酬率4%則是參考下圖JP Morgan的統計資料,可看到指數化投資股債比60/40於1950至2023年的20年滾動年化報酬率為5%到15%,這篇分析的時間長度皆大於20年,故取4%應不至於不合理。 Reference:  2Q 2024 Guide to the Market, JP Morgan 終身險與定期險商品規劃實例 這次規劃以0歲男與30歲男為例子探討終身險與定期險規劃對資產累積的影響,可想像此30歲男有一0歲男新生兒的這種關係。規劃當然無法保證所有細節都考慮進來,也無法保證保障一模一樣,我已盡力把主要的商品保障抓到同等級來做比較。以下稍微解釋各項商品選擇與考量。 實支實付的終身險商品都欠佳,要不然就是會有很長一段時期其實沒有實支的保障,因此這邊以平準費率的富邦實支為終身險的商品規劃。定期險的實支則以我認為目前較佳的商品HX來規劃,當然...

112年度綜所稅申報心得

圖片
報稅與合法節稅絕對是理財的重要課題之一,在做任何與理財相關的決策時,幾乎都難免碰上稅務問題,若時時刻刻提醒自己選擇比較節稅的方向,一年能省下的錢甚至有可能是一個月的薪水。 這篇不會跟大家介紹基本的所得稅計算,這些資料搜尋一下都有很精美的圖解,下面是財政部製作的圖解給大家參考。本篇主要是分享個人覺得可能會有些人在報稅時忽略的地方,這也會關乎到最後繳稅的多寡,有些部分可能讀者已了解,這邊只是提供自己的淺見給大家參考,希望能對不熟的人有所幫助。 資料來源: 中華民國財政部FB 退稅的正確觀念 申報最後顯示為「應退還稅額」,並不一定代表賺錢,跟其他人比較誰應退還稅額多也毫無意義,因為必須要先看「全部扣繳稅額」已經先繳多少稅給政府了,所以就算有拿到退稅,很有可能我們已經先繳了稅給政府且此金額大於退稅金額,這樣最後淨現金流當然還是流向政府。故若看到退稅也不用太開心,很有可能只是原本多繳了點稅給政府而已。也不需要跟別人比誰退得比較多或繳得比較少,請確認已經先扣繳了多少稅額再說。 稅率12% vs. 20%差很大 今年的長期照顧與幼兒學前特別扣除額仍有排富條款,明年的幼兒學前特別扣除額的排富才會取消,若稅率從12%不小心到了20%,可以造成多少的差距呢? 根據 財政部網站 : 「但有下列情形之一者,不得扣除: 1. 「經減除本項(長期照顧)扣除額及幼兒學前特別扣除額後,全年綜合所得稅適用稅率在20%以上,或採本人或配偶之薪資所得或各類所得分開計算稅額適用稅率在20%以上。」 2. 選擇股利及盈餘按28%單一稅率分開計算應納稅額。 3. 依所得基本稅額條例計算之基本所得額超過規定之扣除金額(112年度為670萬元)。」 在此只討論較常見的,也是我目前需要面對的課題,所得稅率在20%附近的情況。減除長期照顧與幼兒學前特別扣除額後,所得淨額若仍在1,260,001元時,有1,260,001 × 20% -140,000 = 112,000元應納稅額。這時系統就會把這兩項扣除額移除,若各申報1人,等於1,260,001 + 120,000 × 2 = 1,500,001 要加回這兩項扣除額,變回 1,500,001 × 20% -140,000 = 160,000,故16萬元才是真正的應納稅額。 若減除這兩項特別扣除額後,所得淨額在1,260,000元時,適用12%稅率,1,260,000...

VT vs. VWRD投資成本分析

圖片
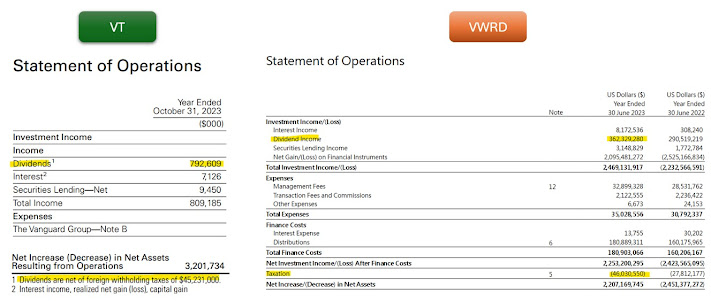
近期台美租稅協定的新聞備受關注,對於指數化投資人而言也極為重要,因為我們樂見自己的投資工具成本再更進一步降低,此協定影響的就是VT股利被美國扣繳30%可能變成扣繳15%,對投資成本影響甚鉅。 Bogleheads組織在其網站上很明白的寫道,對於非美投資者,若自己的國家與美國沒有稅務協定,或稅務協定不夠友善,皆推薦使用愛爾蘭註冊的ETF降低投資成本,因為股利稅率為15%,也能降低遺產稅的影響,這也使台灣指數化投資人漸漸認識了相對於VT,也許VWRD/VWRA更適合自己。 VT與VWRD雖然都是指數化投資人常用於投資全世界的工具,對於非美國人的投資成本有差距。簡單來說,VT在股息稅的成本較高,但VWRD的費用率也較高,那兩者整體的投資成本比較時又是什麼情況呢?此篇將為讀者提供計算方式及參考資料,期望讀者能在日後靠自己計算,以應對日後各種稅務制度的變動。 詳細L1TW與L2TW的介紹就不在此贅述,若有疑問可參考以下網站: 小資yp 魯爸的財富自由 首先要找出VT與VWRD的Expense ratio (內扣費用率)、Yield (殖利率)、及估算L1TW,這三者每年都有可能會變動,所以最精確的辦法就是找出Vanguard官網提供的Annual report來估算,如下: VT Annual report VWRD Annual report 其中VWRD Annual report要找到對應ETF名稱,也就是Vanguard FTSE All-World UCITS ETF。 再來要找的就是各自的Statement of Operations,如下所示,就能看到配息(Dividends)和Foreign withholding taxes的資訊。 然後就可以計算L1TW,殖利率用1.7%估算,有疑慮者當然可自行更改此數字,畢竟它也是會一直變動,最後參考官網的Expense ratio,可列出以下表格: 再來把公式定義出來就行了,這邊我參考的是 Bogleheads網站 的公式如下: 這裡可以看出,若台美租稅協定簽署後L1TW變成15%,VT的整體費用率(Total cost)確實會變成比VWRD低一些,但這差距大概也在每年0.05%左右,並不至於因為L1TW的降低而改變既有的投資策略標的。 當然,每個人的投資成本仍有些情況需要考慮進來,以下列出我想到的幾個: 投資手續費 ...

淺談最近鼓吹重壓美債的風氣

圖片
最近時常看到有人鼓吹重壓長天期美債ETF,等著日後降息時價格上漲,甚至買美債正2來獲得此幾乎穩賺的資本利得,就算沒降息,,一般的美債ETF也可以收到相對歷史而言較高的債息。 這個策略看起來很合理,成功率可能也高,但我認為有幾點需要再思考: 1. 沒人能預測降息時間點,甚至之後會不會再繼續升息 「個人理財觀念分享–債券配置–Part2」 裡Vanguard提供了一張精美的圖,就算是專業投資人也很難預測之後利率走向,恐怕連聯準會自己都難以肯定下次開會結果利率會朝哪個方向改變。試想若連我們平民老百姓都知道要趕快加碼美債,華爾街的那些人會不知道嗎?市場的預期心理難道不會把債券買到降息後的較高價格,導致其實現在的價格已經很接近降息後才會有的價格?通貨膨脹是否真的壓制住也沒人說得準,應該不會有人敢保證之後通膨不會再起,聯準會不會再次升息吧? 2. 買債券的機會成本 做任何選擇一定都有其機會成本,若加重美債ETF,在其他資產如股票的配置勢必要降低。如最近S&P500與台股加權指數皆創歷史新高,當初把資金重壓美債的人能參與此波股市上漲的資金勢必比沒重壓時少。當然這也並非說股市之後就不會跌回來,只是想舉例說此時買債券可能讓你覺得穩賺,但其機會成本就是你沒買的資產上漲。 3. 升息時股債齊跌,降息時會? 我知道很多人可能會接股債雙漲,但這不是又跟要重壓美債互相矛盾了?難道你認為降息時股市會漲輸債券?其實降息時股債會如何反應真的沒人說得準,就算是上漲,何者漲得多也很難預測。下方我做了一個Effective federal fund rate (EFFR) 和 TLT (iShares 20年期以上的長期美國公債ETF) 價格的對照圖,我特地把上次劇烈降息的金融海嘯時期標記起來,可以發現降息時TLT價格其實變化不大,頂多在降息結束後迅速上升大概30%但又落回至降息前差不多的水準。 這其實也牽扯到一件事,就算降息後債券ETF價格真的上漲,那是何時會開始上漲呢?價格上漲完真的會維持在那裡不動嗎?會不會等到我們以為反應完畢後正準備要賣掉時價格又回落? 真的有太多人以為債券比股市容易預測,但我建議不要小看債券市場的不可預測性。維持自身可接受的資產配置比例,盡速把手上的閒錢投入原本的標的才是根本之道,想要擇時前,先想想自己比其他人多知道什麼資訊,千萬不要看輕債券市場。

2024 2月成人罐頭保單個人見解分享

圖片
在 上篇 有介紹到目前新生兒罐頭保單個人覺得適合的規劃,但保障與保費皆不比從前了,成人罐頭保單也是同樣的情況。目前能當第二實支的1Q和HMR1,它們的缺點也有在上篇說明,整體看起來第二實支已沒有令人想規劃的動力。 目前安聯仍能規劃失能一次金及扶助金,而台銀則沒什麼其他商品可規劃,基於失能造成的經濟風險可說是最大的,個人認為第二實支若真的想要可以用HMR1在安聯一起規劃。以下用雙實支與單實支的規劃範例說明,讀者可視自己保障的需求再進行調整,罐頭保單內容仍是參考 保險松鼠快易懂 前輩的分享,範例皆以25歲男性規劃。注意各公司投保規則可能變動,請以投保當時公司政策為主。 雙實支範例一:富邦+全球+遠雄+安聯 此規劃包含目前門診手術範圍最廣的富邦實支,個人覺得HSM的住院雜費額度比HSN充足,且HMR1雜費額度低,故喜歡規劃HSM更勝於HSN。可以看到若取各家優勢商品規劃一般建議的額度並加上失能險,25歲男性保費已來到6萬出頭,這是一年前無法想像的情況,且實支保障也不比從前了。 這裡特別提一下安聯失能一次金DR2A個人非常看重,因為失能等級7到11仍會對生活造成重大影響,但失能扶助金只能保障1到6級,且一次金理賠會隨著失能等級打折,故我自己是規劃到最高的500萬保額,這時WL1N就得用40萬+TLR 360萬,成本又會更高,因為投保規則有DR2A保額上限為主約加附約壽險保額,且TLR最高為WL1N的12倍,但投保規則可能會隨公司政策變動,詳情請洽自己的業務員詢問。這裡就用30萬+360萬提高DR2A保額到390萬,可視個人需求及預算決定DR2A保額要規劃多少。 雙實支範例二:台新+遠雄+安聯 其實就貨幣時間價值及保障額度而言,個人喜歡台新實支HX更勝於富邦,但缺點就是缺轉換日額及門診手術多了一些限制,若要用台新規劃就要先充分了解台新的這些缺點。台新規劃實支的好處還有不錯的重大傷病可以一起規劃,更要把握費率便宜的失能扶助金SDR,但須注意只保障到65歲或最多30年。 這裡把意外險規劃在遠雄,因為台新意外險商品不好規劃。安聯仍規劃失能一次金及扶助金,可自行依預算調整扶助金額度,畢竟失能扶助金不會有人嫌多。 雙實支範例三:凱基+全球+安聯 凱基規劃實支的好處就是主約成本不高、可一起規劃癌症一次金、意外險,若要更省的話也可以把全球刪掉在凱基規劃重大傷病險,只是慢性精神病理賠會打折且...

2024 2月新生兒罐頭保單個人見解分享

圖片
去年底金管會宣布醫療實支實付商品須回歸損害填補原則,日後商品將逐漸改革成複數實支理賠上限為實際花費的醫療費用,也就是一般業務的賠兩倍、三倍醫療費用的銷售說法將告一段落,但目前是朝不溯及既往的方式進行。 雖然政策細節尚未公布,壽險業者已立即反映在實支實付商品停售、限制只當第一家等措施中。目前僅剩台銀1Q、安聯HMR1接受副本理賠,但此兩者並非之前的實支首選也是有原因的: 綜合上述優缺點,個人認為若有預算可規劃安聯失能險順便規劃實支,但第二實支的必要性已經比失能險低很多了。若沒有預算,其實可以不用規劃台銀實支,因為也沒有其他好商品可買,主約成本占比仍大。 新生兒可考慮用定額醫療險補充醫療保障,以前因為有不錯的實支商品可以互補組成雙實支,相輔相成讓保障更全面並提高額度上限,保費也沒有比定額醫療險高多少,但這顯然已成為過去式,我們不得不重新考慮定額醫療險的重要性。 我們有醫療保障的需求,但能選的商品只有這些,沒有好商品可以選,只能選相對沒那麼差的,現實就是如此,我們只能坦然面對。 以下參考 保險松鼠快易懂 的新生兒罐頭保單,舉幾個新生兒男性規劃範例。     範例一:富邦+全球+遠雄+安聯+新安東京 若預算充足,可參考上方幾乎是把每家保險公司的優勢商品規劃進去的方式,主約成本當然會增加,提高整體保費預算。ALA 直接69萬只是當參考,可以視情況看壽險主約有多少額度再自行降低。相較之前雙實支+失能可以壓在3萬出頭,現在要變成4萬且實支商品也沒之前好,不勝唏噓。 富邦實支HSN的保費較低,但雜費額度也低,和HSM一樣有門診手術範圍大額度高的優點,而平準費率更會使新生兒保費偏高。考量保大不保小,個人會以足夠的住院額度為考量規劃HSM,畢竟安聯實支的住院雜費也不是很高。 另外提醒因為安聯主約壽險會卡69萬,且富邦實支只能當第一家,但富邦意外險應該需要保滿身故金69萬才能出單,投保順序需要跟業務討論清楚確保順利。 範例二:台新+全球+遠雄+安聯+新安東京 之前比較有效益的規劃方式為每家公司應有實支加上至少一個優勢商品一起規劃在主約下面,才能提高主約成本的效益。目前來看其實非常難做到,只有凱基實支加上癌症一次金可以勉強做到這種規劃方式,但凱基的MAJISA有每年總限額限制,LEGORA門診保障低,跟台新實支相比都有其不足之處,此處先以台新實支為第一實支做規劃。 台新實...